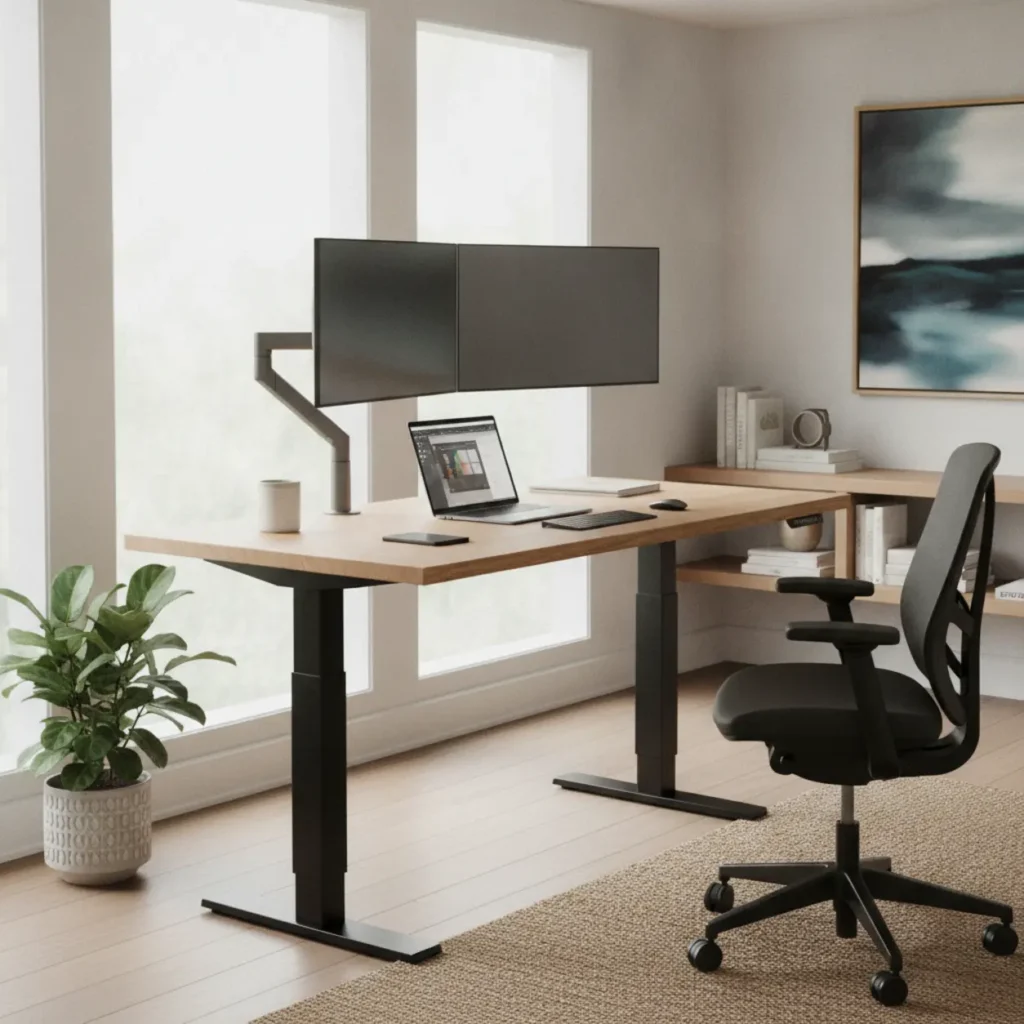
Kort antwoord: Ja. Een werkgever mag een ergonomische bureaustoel, een bureau of een ander hulpmiddel voor de thuiswerkplek onbelast vergoeden of verstrekken als het een arbovoorziening is. Dat is zo als de voorziening voortvloeit uit de Arbowet, je haar (ook) thuis gebruikt voor je werk en je er zelf niets aan bijbetaalt. Het valt dan onder een gerichte vrijstelling en gaat niet af van de vrije ruimte van de werkkostenregeling (WKR).
Laatst gecontroleerd: 25 september 2026, bij de Belastingdienst (Handboek Loonheffingen 2026 en Kennisgroep-standpunten). Door Jordy de Wolde.
Wat is een arbovoorziening?
Een arbovoorziening is een voorziening die een werkgever moet treffen om gezond en veilig werken mogelijk te maken, op grond van de Arbeidsomstandighedenwet (Arbowet) en het Arbobesluit. Bij thuiswerken gaat het vooral om de spullen voor beeldschermwerk: een goede stoel, een geschikt bureau, een los toetsenbord en scherm en goede verlichting.
Het Arbobesluit zegt dat de werkgever bij werk in de eigen woning een geschikte werkplek ter beschikking stelt, “tenzij de werknemer daar reeds uit eigen hoofde over beschikt” (artikel 1.47). Heb je thuis al een goede stoel, dan hoeft je werkgever dus geen nieuwe te regelen.
De voorwaarden voor onbelast vergoeden
Volgens het Handboek Loonheffingen 2026 (paragraaf 22.1.9) is een arbovoorziening gericht vrijgesteld als aan deze voorwaarden is voldaan:
- Arbowet: de voorziening hangt direct samen met de verplichtingen van de werkgever uit de Arbowet.
- Gebruik op de werkplek: je gebruikt de voorziening geheel of gedeeltelijk op de werkplek, ook in de werkruimte thuis.
- Geen eigen bijdrage: je betaalt niets mee. Ook het inruilen van loon (bijvoorbeeld via een cafetariaregeling) telt als eigen bijdrage.
Het maakt niet uit of je werkgever de stoel vergoedt, zelf koopt en aan je geeft, of in bruikleen geeft.
Wat valt er wel en niet onder?
| Voorziening | Onbelast als arbovoorziening? | Toelichting |
|---|---|---|
| Ergonomische bureaustoel | Ja | Genoemd als voorbeeld in het Handboek Loonheffingen. |
| Voetensteun bij beeldschermwerk | Ja | Genoemd als voorbeeld in het Handboek Loonheffingen. |
| Beeldschermbril | Ja | Genoemd als voorbeeld in het Handboek Loonheffingen. |
| Bureau | Ja, als het een arbovoorziening is | Voorbeeld in Kennisgroep-standpunt KG:204:2022:34 (vraag 2.8). |
| Extra beeldscherm | Ja, als het een arbovoorziening is | Voorbeeld in KG:204:2026:15 (budget arbovoorzieningen). |
| Luxere uitvoering (bijv. leer in plaats van stof) | Alleen het normale deel | De meerprijs voor luxe is belast loon. |
| Noise-cancelling koptelefoon uit een budget dat al op is | In beginsel niet | Voorbeeld in KG:204:2026:15. |
| Laptop, telefoon, tablet | Niet via deze vrijstelling | Hiervoor geldt het noodzakelijkheidscriterium (zie hieronder). |
Werken met een thuiswerkbudget
Veel werkgevers geven een budget, bijvoorbeeld € 500, waaruit je zelf spullen koopt en declareert. In het standpunt KG:204:2026:15 (23 juli 2026) legt de Kennisgroep van de Belastingdienst uit hoe dat werkt:
- De vrijstelling geldt als de gekochte voorziening aan de arbo-eisen voldoet én de vergoeding kostendekkend is.
- Voorbeeld: een bureaustoel van € 200 en een extra beeldscherm van € 225 vallen onder de vrijstelling. Een noise-cancelling koptelefoon van € 100 daarna is in beginsel belast, omdat het budget van € 500 dan is overschreden.
- Uitzondering: de werkgever kan aannemelijk maken dat voor het gedeclareerde bedrag een vergelijkbare voorziening te koop was.
- Belangrijk: een werkgever kan zijn Arbo-verplichtingen niet nakomen door alleen een budget te geven. Hij blijft verantwoordelijk voor een geschikte werkplek.
Let op: wordt het deel van het budget dat je niet uitgeeft aan je uitbetaald als loon, dan is het een keuzebudget. Dat telt als eigen bijdrage en dan vervalt de vrijstelling (KG:204:2022:18).
Voorbeelden van arbovoorzieningen
Deze producten zijn typische arbovoorzieningen voor een thuiswerkplek. Check altijd bij je werkgever wat binnen de regeling of het budget valt.


En een laptop, telefoon of internet?
Voor een laptop, telefoon of tablet geldt een andere regel: het noodzakelijkheidscriterium (Handboek Loonheffingen, paragraaf 22.1.7). Je werkgever mag zo’n apparaat onbelast verstrekken, vergoeden of in bruikleen geven als het naar zijn redelijk oordeel nodig is voor je werk en je het teruggeeft (of de restwaarde betaalt) als je het niet meer nodig hebt. Ook een internetabonnement thuis kan onder deze regel vallen, eventueel naar verhouding van je thuiswerkdagen.
Het verschil met de thuiswerkvergoeding
De thuiswerkvergoeding is iets anders: een vast bedrag per thuiswerkdag voor kosten zoals energie, water, koffie en thee. In 2026 mag dat maximaal € 2,45 per dag onbelast. Je kunt uitrekenen wat dat voor jou betekent met onze rekenhulp thuiswerkvergoeding. Meer uitleg vind je in de gids thuiswerkvergoeding 2026.
Veelgestelde vragen
Moet mijn werkgever een bureaustoel voor thuis betalen?
Als je structureel thuiswerkt en thuis geen geschikte stoel hebt, moet je werkgever volgens het Arbobesluit zorgen voor een geschikte werkplek (artikel 1.47). De kosten van Arbo-maatregelen mogen niet bij de werknemer terechtkomen (artikel 44 Arbowet). Hoe je werkgever dat regelt (budget, bruikleen of vergoeding), mag hij zelf bepalen.
Mag ik zelf een duurdere stoel kiezen en het verschil bijbetalen?
Dan betaal je een eigen bijdrage. Volgens het Handboek Loonheffingen is de meerprijs voor een luxere uitvoering loon. Spreek met je werkgever af hoe jullie dit regelen, zodat het normale deel onbelast kan blijven.
Mag ik de stoel houden als ik uit dienst ga?
Daarover heeft de Kennisgroep van de Belastingdienst geen apart standpunt gepubliceerd. Spreek dit vooraf met je werkgever af. Twijfel je over de fiscale gevolgen, vraag het dan na bij de salarisadministratie of de BelastingTelefoon.
Geldt dit ook voor zzp’ers?
Nee, de werkkostenregeling geldt voor werkgevers en werknemers. Als zzp’er trek je de kosten van je werkplek af als ondernemer. Lees daarover ons artikel over bureau, bureaustoel en laptop aftrekken als zzp’er.
Lees ook
Meer over thuiswerkplek, vergoedingen en regels (4)
Bronnen
- Belastingdienst, Handboek Loonheffingen 2026 (versie maart 2026), paragrafen 22.1.7, 22.1.9 en 22.1.12.
- Kennisgroepen Belastingdienst, KG:204:2026:15 Budget arbovoorzieningen, 23 juli 2026.
- Kennisgroepen Belastingdienst, KG:204:2022:34 Vragen en antwoorden over de arbovrijstelling, bijgewerkt 17 oktober 2024.
- Kennisgroepen Belastingdienst, KG:204:2022:18 Arbovrijstelling, eigen bijdrage, bijgewerkt 28 maart 2023.
- Overheid.nl, Arbeidsomstandighedenbesluit, artikelen 1.43 tot en met 1.53 (plaatsonafhankelijke arbeid).
- Overheid.nl, Arbeidsomstandighedenwet, artikelen 3 en 44.
Dit artikel is algemene informatie en geen persoonlijk fiscaal advies.